Domain brandprüfgeräte.de kaufen?
Wir ziehen mit dem Projekt
brandprüfgeräte.de um.
Sind Sie am Kauf der Domain
brandprüfgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brandprüfgeräte.de kaufen?
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für 37b
Top-Angebote
Produkte zum Begriff 37b:
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
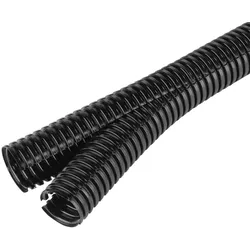
Fränkische Spiralschlauch 2PAFM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V0Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=neinHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...730,48 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **

Wie können Unternehmen effektive Maßnahmen zur Brandprävention und Brandschutz in ihren Gebäuden umsetzen?
Unternehmen können effektive Maßnahmen zur Brandprävention und Brandschutz umsetzen, indem sie regelmäßige Schulungen für Mitarbeiter anbieten, Feuerlöscher und Rauchmelder installieren und Fluchtwege klar kennzeichnen. Zudem sollten sie regelmäßige Inspektionen durchführen, elektrische Geräte regelmäßig warten lassen und brennbare Materialien sicher lagern. Es ist auch wichtig, einen Notfallplan zu erstellen und regelmäßige Brandschutzübungen durchzuführen, um im Ernstfall schnell und effektiv reagieren zu können. **
Was sind die wichtigsten Merkmale und Anforderungen an eine Rauchschutztür in Bezug auf Brandschutz, Gebäudesicherheit und Normenkonformität?
Rauchschutztüren müssen in erster Linie den Brandschutz gewährleisten, indem sie verhindern, dass Rauch und Feuer sich im Gebäude ausbreiten. Sie müssen daher feuerbeständig sein und eine bestimmte Zeit lang standhalten, um die Ausbreitung des Feuers zu verlangsamen. Zudem müssen Rauchschutztüren auch den Fluchtweg sichern und dürfen im Notfall nicht blockiert sein. Die Anforderungen an Rauchschutztüren sind in verschiedenen Normen wie der DIN 18095 festgelegt und müssen diesen Vorgaben entsprechen, um die Gebäudesicherheit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff 37b:
-
Fränkische Befestigungsclip 2CNPA-37BGeeignet für Rohrdurchmesser=37 mmGeschlossen=neinGeeignet für Schutzschläuche=jaWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=sonstigeAnreihbar=neinMax. Anzahl der Rohre=1Befestigungsart=SchraublochMit Einlage=neinMit Mauerdichtung=neinFarbe=schwarzEinsatztemperatur=-45..120 °CHalogenfrei=jaUV-beständig=ja40,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Ähnliche Suchbegriffe für 37b
-
Fränkische Spiralschlauch 2PAFM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V0Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=neinHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...730,48 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PANM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=40 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...582,04 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PASM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=neinUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...628,46 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
-
Wie können Unternehmen effektive Maßnahmen zur Brandprävention und Brandschutz in ihren Gebäuden umsetzen?
Unternehmen können effektive Maßnahmen zur Brandprävention und Brandschutz umsetzen, indem sie regelmäßige Schulungen für Mitarbeiter anbieten, Feuerlöscher und Rauchmelder installieren und Fluchtwege klar kennzeichnen. Zudem sollten sie regelmäßige Inspektionen durchführen, elektrische Geräte regelmäßig warten lassen und brennbare Materialien sicher lagern. Es ist auch wichtig, einen Notfallplan zu erstellen und regelmäßige Brandschutzübungen durchzuführen, um im Ernstfall schnell und effektiv reagieren zu können. **
-
Was sind die wichtigsten Merkmale und Anforderungen an eine Rauchschutztür in Bezug auf Brandschutz, Gebäudesicherheit und Normenkonformität?
Rauchschutztüren müssen in erster Linie den Brandschutz gewährleisten, indem sie verhindern, dass Rauch und Feuer sich im Gebäude ausbreiten. Sie müssen daher feuerbeständig sein und eine bestimmte Zeit lang standhalten, um die Ausbreitung des Feuers zu verlangsamen. Zudem müssen Rauchschutztüren auch den Fluchtweg sichern und dürfen im Notfall nicht blockiert sein. Die Anforderungen an Rauchschutztüren sind in verschiedenen Normen wie der DIN 18095 festgelegt und müssen diesen Vorgaben entsprechen, um die Gebäudesicherheit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.